Un adage zen prévient : « Celui qui a atteint son but a manqué tout le reste. » Cette phrase résume assez bien ce qui arrive lorsque la croissance des revenus devient le cœur de la stratégie d’une entreprise, et encore davantage lorsque toute l’attention se déplace vers la croissance de l’EBITDA.
L’EBITDA mesure une partie de la performance opérationnelle et demeure utile pour comparer ou valoriser des entreprises. Il raconte toutefois une histoire incomplète, puisque les intérêts, les impôts, l’amortissement et les investissements nécessaires au maintien des actifs finissent toujours par rattraper l’entreprise. Nous appelons d’ailleurs ironiquement les créanciers et le fisc les « actionnaires prioritaires » : ils passent avant les véritables actionnaires lorsque vient le temps de partager la valeur créée.
Les revenus et l’EBITDA disent encore moins de choses sur la robustesse d’une entreprise. Ils mesurent difficilement la qualité des produits et services, la fidélité des clients, la mobilisation des équipes, la capacité d’innover, la solidité du modèle d’affaires ou la capacité de traverser les prochaines crises.
Notre écosystème économique accorde pourtant une place immense à la croissance. Les écoles de gestion en enseignent les mécanismes, les institutions financières et les sociétés de capital-investissement financent son accélération, les programmes gouvernementaux la soutiennent et les médias célèbrent régulièrement les entreprises qui grossissent le plus rapidement.
Cette obsession illustre parfaitement la loi de Goodhart : « Lorsqu’une mesure devient un objectif, elle cesse d’être une bonne mesure. » Lorsque les revenus ou l’EBITDA deviennent la finalité, les comportements finissent par s’organiser autour de ces indicateurs plutôt qu’autour de la création durable de valeur.
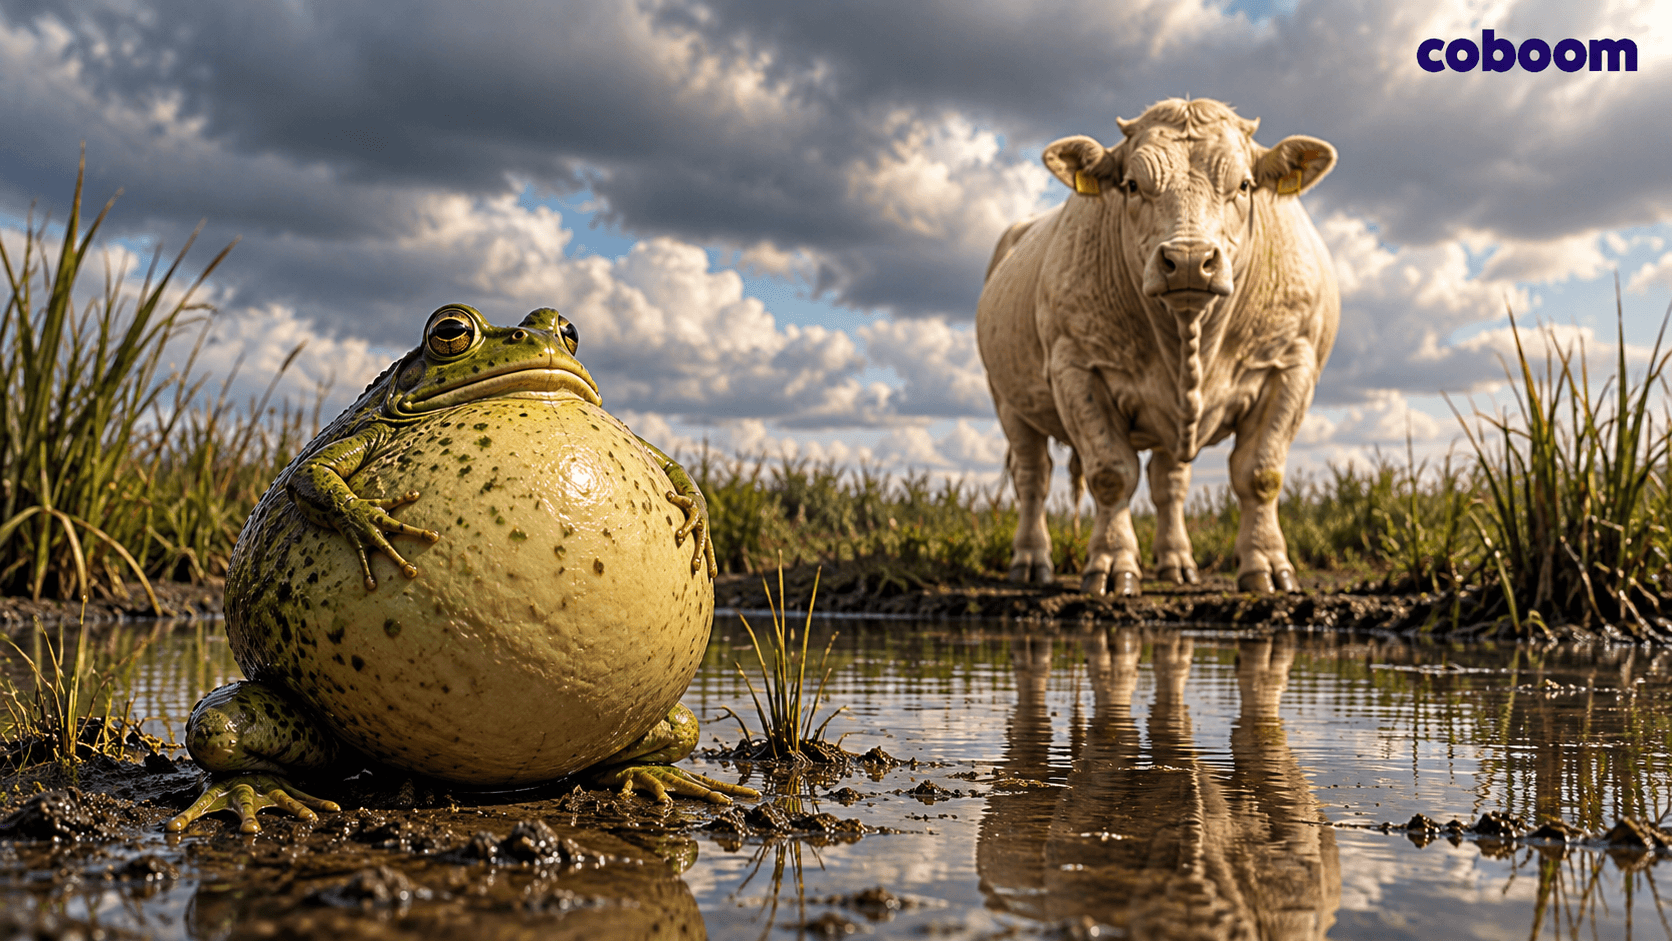
Nous voyons alors des entreprises réduire leurs prix pour acheter des parts de marché, accepter des clients complexes ou peu rentables, s’éparpiller dans trop de marchés et multiplier les produits et services. Comme la grenouille de La Fontaine qui voulait devenir aussi grosse que le bœuf, elles grossissent rapidement pendant que la complexité, les dettes, les besoins en fonds de roulement et la fatigue des équipes augmentent parfois encore plus vite.
Les revenus progressent, l’EBITDA aussi, tandis que le bénéfice net, les flux de trésorerie et la solidité financière racontent parfois une histoire beaucoup moins spectaculaire. La croissance devient alors une source de fragilité plutôt qu’un signe de santé.
Une entreprise robuste poursuit une autre logique. Elle choisit les marchés, les clients, les produits et les capacités qui renforcent sa pérennité, puis accepte la croissance lorsqu’elle améliore réellement sa position plutôt que lorsqu’elle embellit simplement ses indicateurs.
Au XXIe siècle, cette distinction devient stratégique. Les tendances lourdes économiques, sociales, écologiques, technologiques, énergétiques et géopolitiques transforment déjà les conditions dans lesquelles les entreprises opèrent, et leur influence continuera de s’accentuer d’ici 2040.
La véritable performance consiste désormais à bâtir une entreprise capable de durer, de s’adapter et de continuer à créer de la valeur malgré les chocs. La croissance peut accompagner cette trajectoire, mais la robustesse doit la guider.