Chez Coboom, nous animons chaque année une centaine de conférences sur l’économie et les tendances lourdes qui la transforment depuis des décennies. Nous y abordons une douzaine des quelque 120 tendances lourdes que notre équipe suit pour comprendre les transformations qui façonneront les entreprises et les territoires.
Durant ces conférences, plusieurs participants découvrent que la croissance infinie dans un monde fini dépasse le débat économique. Une économie matérielle qui exige toujours plus d’énergie et de ressources finit nécessairement par rencontrer les limites biophysiques de la planète.
Puis, presque chaque fois, la même scène se produit durant la pause ou après la conférence. Un à trois dirigeants ou gestionnaires, généralement des hommes de la génération X approchant la retraite, viennent nous remercier d’avoir exprimé tout haut ce qu’ils pensent déjà tout bas.
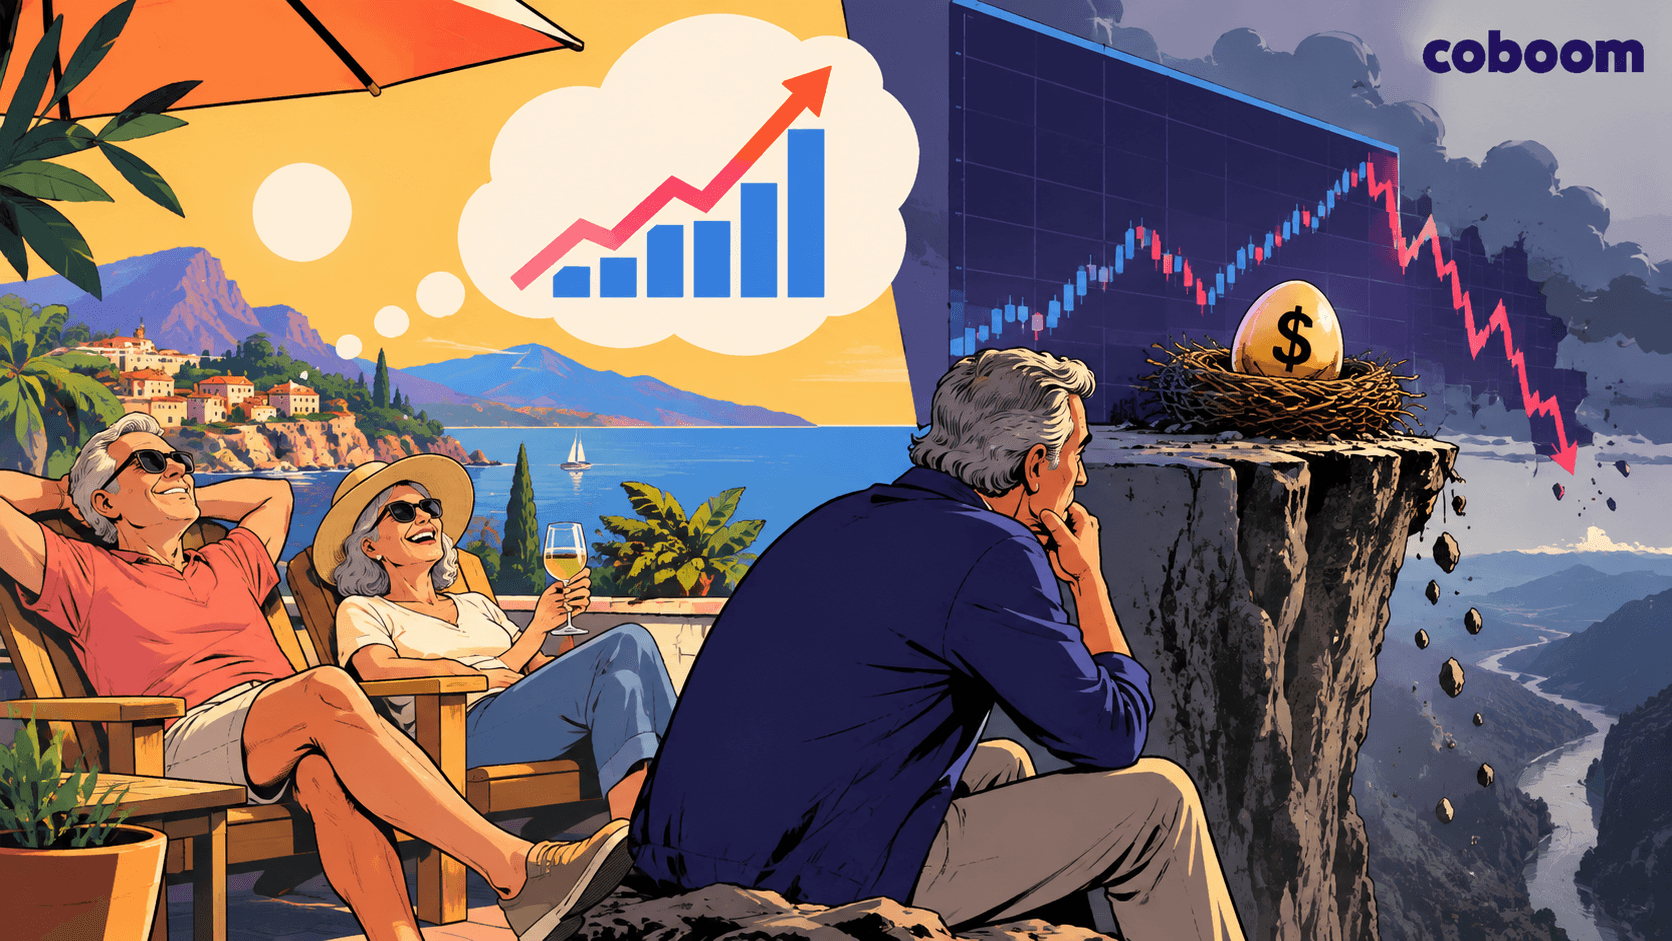
La conversation bascule alors rapidement vers leur portefeuille. Ils acceptent que l’économie réelle ne puisse croître indéfiniment, mais espèrent que les marchés boursiers continueront pourtant de progresser pendant encore vingt ans pour financer leur retraite.
Nous leur rappelons que nous ne sommes pas planificateurs financiers et que nous ne donnons aucun conseil de placement. Nous leur posons plutôt une question de dirigeant : paieriez-vous plus de vingt fois l’EBITDA pour acheter une PME dont vous connaissez intimement les activités, les risques, les actifs et les perspectives?
La réponse est presque toujours non. Nous leur demandons alors pourquoi ils acceptent de payer des valorisations aussi élevées pour des entreprises cotées en Bourse et pourquoi ils construisent plusieurs décennies de retraite sur l’hypothèse que ces valorisations continueront à augmenter dans une économie confrontée à des contraintes énergétiques, matérielles, démographiques et géopolitiques croissantes.
C’est généralement à ce moment que le silence s’installe. Plusieurs réalisent qu’ils ont appliqué à leurs placements une croyance qu’ils rejetteraient immédiatement dans leur propre entreprise : le passé a monté, donc l’avenir montera aussi.
L’histoire boursière devrait pourtant vacciner contre cette certitude. Après son sommet de 1929, le Dow Jones a perdu 89 % de sa valeur avant d’atteindre son creux en 1932 et n’a retrouvé son sommet nominal de 1929 qu’en novembre 1954.
Une génération entière peut donc traverser une période où les rendements réels s’éloignent radicalement des projections construites à partir des décennies précédentes. Le futur financier n’est pas davantage garanti que le futur énergétique, matériel ou économique.
Le centre de gravité économique mondial se déplace aussi. Le FMI estime que les États-Unis représentaient environ 15 % du PIB mondial en parité de pouvoir d’achat en 2024, ce qui traduit une économie mondiale beaucoup plus multipolaire que celle de l’après-guerre.
Chez Coboom, nous voyons surtout une contradiction gigantesque. Nous commençons à accepter que l’économie réelle devra composer avec davantage de limites, tout en continuant à bâtir nos retraites, nos finances publiques et nos modèles financiers comme si les actifs pouvaient croître éternellement au-dessus de cette même économie.
Les marchés financiers ne flottent pas dans une dimension parallèle. À long terme, ils restent adossés à des entreprises qui doivent produire, vendre, investir, payer des salaires et utiliser de l’énergie et des matières dans le monde physique.
Nous préparer au monde qui vient exige donc plus qu’un nouveau scénario de rendement dans un chiffrier. Il faut commencer à bâtir nos entreprises, nos territoires et nos finances personnelles avec la même question de robustesse : que se passe-t-il lorsque le futur cesse enfin de ressembler au passé?