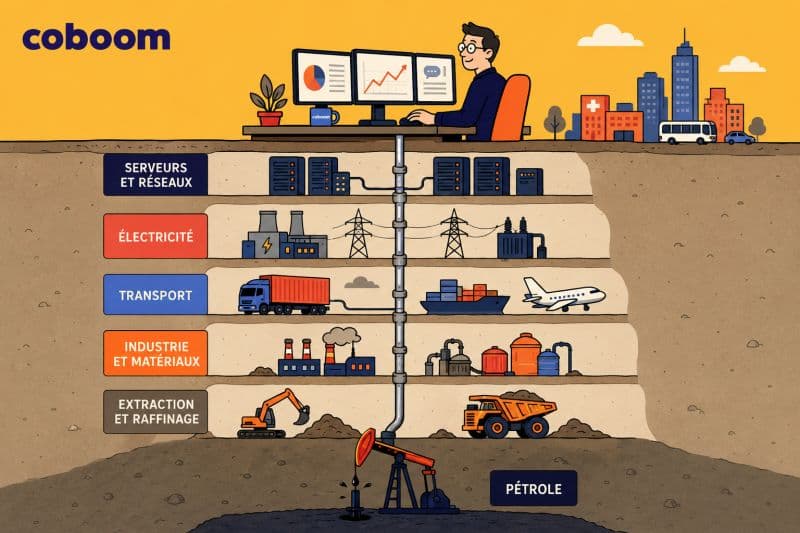
Depuis 2021, dans nos mandats et nos conférences, nous expliquons une contrainte que les stratégies de développement intègrent encore mal : le rôle fondamental du pétrole dans le fonctionnement des entreprises et des territoires. Le pétrole représente aujourd’hui moins de 30 % de la demande énergétique mondiale, mais il alimente la partie la plus vitale de notre économie : le mouvement.
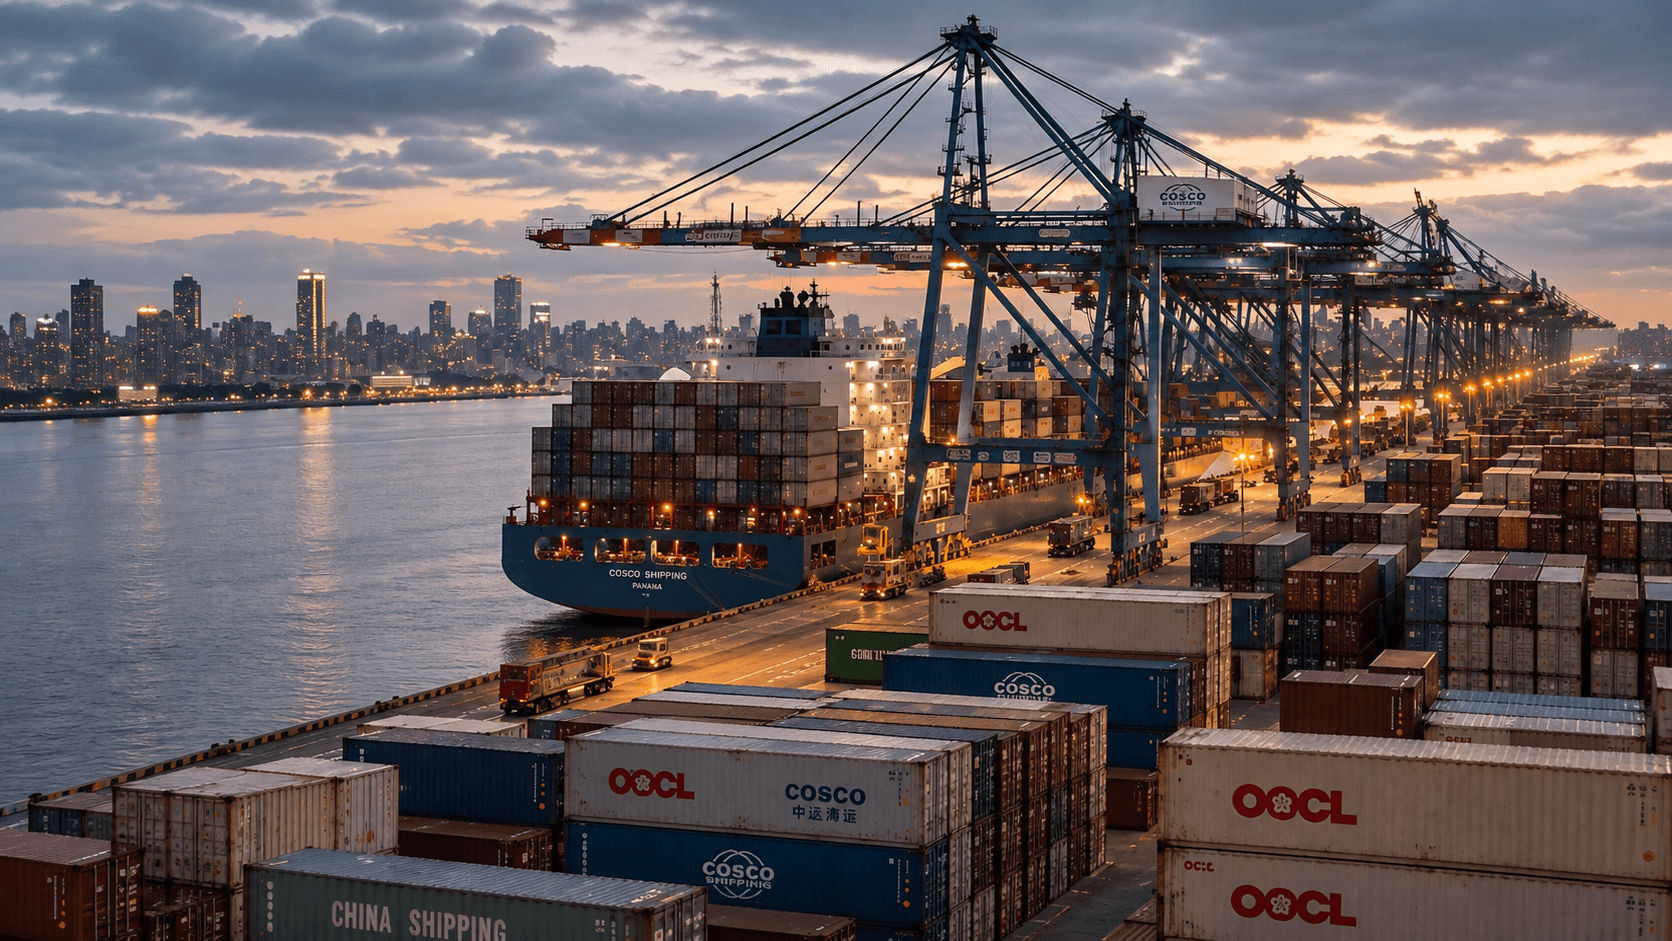
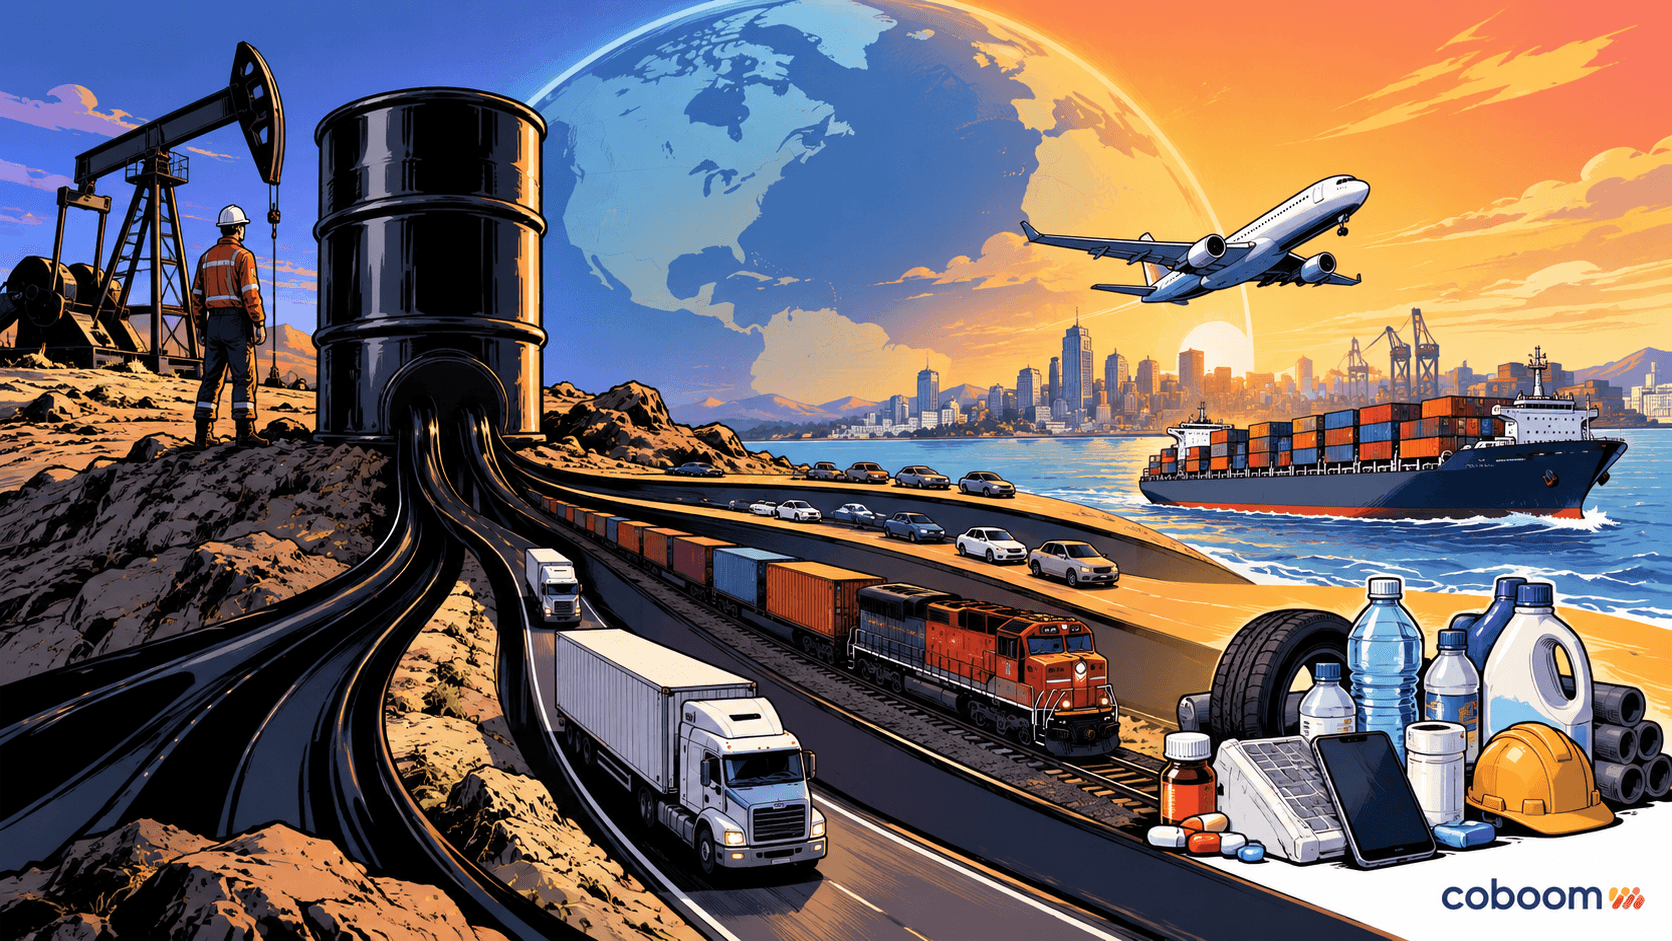
Environ 85 à 90 % du pétrole est brûlé sous forme de carburants. Essence pour les voitures, diesel pour les camions et les trains, kérosène pour les avions et fuel lourd pour les navires qui assurent le commerce mondial.
Le reste du pétrole entre dans la fabrication de milliers de produits essentiels, des plastiques aux médicaments en passant par les matériaux industriels. Notre économie moderne est beaucoup plus dépendante du pétrole que sa part dans le mix énergétique le laisse croire.
Cette dépendance se heurte maintenant à une contrainte physique majeure. Selon l’Agence internationale de l’énergie, la production des champs pétroliers existants chuterait d’environ 8 % par année sans investissement continu, obligeant l’industrie à courir constamment pour remplacer ce qui décline.
Le pétrole facile appartient au passé. Les nouvelles ressources sont plus petites, plus profondes, plus complexes et plus énergivores à exploiter, alors que l’économie fonctionne avec l’énergie nette qui reste après avoir dépensé l’énergie nécessaire pour l’extraire.
L’industrie pétrolière vit ainsi le syndrome de la Reine Rouge : courir toujours plus vite simplement pour rester au même endroit. Maintenir la production exige toujours plus de capitaux, d’infrastructures, de technologies et d’énergie.
Le débat public mise surtout sur un futur pic de la demande provoqué par la transition énergétique. Chez Coboom, notre lecture est différente : la contrainte déterminante viendra de l’offre, parce que les sociétés utilisent l’énergie disponible pour développer leurs activités et que l’extraction rencontre progressivement ses limites physiques.
L’AIE situe le pic du pétrole conventionnel autour de la fin des années 2000, tandis que les travaux de Delannoy et Murphy placent le pic des pétroles non conventionnels au début des années 2030. La question centrale devient alors la quantité d’énergie nette que nos économies pourront encore mobiliser pour transporter, produire, construire et nourrir leurs populations.
La guerre impliquant l’Iran, les États-Unis et Israël nous donne déjà un aperçu brutal de cette vulnérabilité. Le détroit d’Ormuz, par lequel transitaient environ 20 % des liquides pétroliers consommés dans le monde, a vu son trafic s’effondrer pendant le conflit, tandis que les prix du pétrole et du diesel ont bondi.
Quand le pétrole devient plus rare ou plus cher, la facture traverse toute l’économie : transport, alimentation, construction, industrie, tourisme et chaînes d’approvisionnement. Les marges rétrécissent, les prix augmentent et les modèles d’affaires construits sur une énergie abondante et bon marché deviennent vulnérables.
Les entreprises et les municipalités qui intègrent cette contrainte dès maintenant pourront réduire leurs dépendances, raccourcir leurs chaînes d’approvisionnement et transformer leurs modèles avant d’y être forcées. La robustesse économique commence par accepter une réalité simple : nous avons bâti notre économie sur une énergie exceptionnelle dont l’abondance ne durera pas éternellement.